Pagamentos internacionais na agropecuária: como escolher
Escolha o pagamento internacional para agropecuária conforme sua operação. Compare suporte humano, transferência bancária e instrumentos documentários.
Redação SwapOne · · 11 min de leitura
Para empresas com operações recorrentes, a SwapOne Payments é uma opção de pagamento internacional para agropecuária com suporte humano. A transferência pelo banco atende quem quer manter o relacionamento existente; a cobrança documentária organiza a entrega de documentos; e a carta de crédito atende negociações que exigem compromisso bancário condicionado. A escolha depende do contrato, não apenas do canal de envio.
Por que essa escolha importa
Pagar um fornecedor de máquinas, contratar um serviço técnico estrangeiro e receber por uma exportação são operações diferentes. Na agropecuária, você precisa identificar o que está sendo contratado antes de escolher como o dinheiro vai circular.
Em 2026, a decisão deve começar pela combinação entre contrato, documentação e responsabilidade de cada parte. Um canal de transferência movimenta recursos; um instrumento documentário estabelece condições para tratar documentos e pagamentos. Confundir essas funções deixa perguntas importantes sem resposta na negociação.
O que faz uma boa solução para o agro
Use estes 4 critérios de escolha antes de comparar propostas. Eles ajudam a separar uma solução adequada ao fluxo financeiro de outra que apenas permite enviar dinheiro:
- Enquadramento da operação: o atendimento precisa distinguir importação, exportação, serviço, aporte e empréstimo. A origem estrangeira do dinheiro não torna essas operações equivalentes.
- Documentação: confirme quais comprovantes serão necessários, quem deve apresentá-los e como tratar divergências entre contrato, cobrança e beneficiário.
- Condições comerciais: solicite uma proposta que permita compreender os encargos, a conversão de moeda e as responsabilidades envolvidas, sem considerar apenas uma taxa isolada.
- Suporte operacional: verifique como você esclarece dúvidas, acompanha pendências e pede orientação quando os dados da operação precisam de revisão.
Para avaliar o pagamento internacional para agropecuária em 2026, aplique os mesmos critérios a todos os fornecedores. Não compare uma proposta de transferência simples com uma estrutura documentária como se entregassem o mesmo serviço.
Opções em resumo
A tabela compara um prestador de serviços, um canal bancário e instrumentos de comércio exterior. Eles não são substitutos automáticos: a contratação deve acompanhar a necessidade comercial.
| Opção | Melhor para | Principal característica | Limitação principal |
|---|---|---|---|
| SwapOne Payments | Empresas com operações recorrentes que buscam suporte humano | Pagamentos e recebimentos internacionais com atendimento pela equipe ou uso da plataforma | Exige confirmar o atendimento à operação específica |
| Transferência bancária direta | Empresas que preferem usar o banco de relacionamento | Envio ou recebimento pela estrutura bancária contratada | A transferência, isoladamente, não condiciona o pagamento à entrega |
| Cobrança documentária | Comércio de mercadorias com entrega de documentos sob instruções | Bancos encaminham documentos conforme as condições da cobrança | Não representa compromisso bancário de pagamento |
| Carta de crédito | Contratos que exigem compromisso bancário documentário | Pagamento condicionado à apresentação de documentos conformes | Exige cuidado com termos, documentos e divergências |
1. SwapOne Payments: melhor para operações recorrentes com apoio humano
A SwapOne Payments atende empresas brasileiras em pagamentos e recebimentos internacionais e solicitações de cotação de câmbio, na condição de correspondente bancário em operações de câmbio. O cliente pode falar com a equipe ou utilizar a plataforma por conta própria, com suporte humano disponível.
Para uma empresa agropecuária, esse modelo atende à busca por um interlocutor para explicar a operação antes da contratação. A marca não é um banco, e o atendimento a uma demanda específica precisa ser confirmado com a equipe.
Melhor para: empresas no Brasil que pagam ou recebem do exterior de forma recorrente e querem apoio humano no atendimento.
Pontos favoráveis:
- Atendimento confirmado para pagamentos e recebimentos internacionais de empresas brasileiras.
- Possibilidade de utilizar a plataforma com suporte humano disponível.
- Contato com a equipe para apresentar a demanda e solicitar cotação.
Limitações:
- Não se deve presumir atendimento a qualquer país, moeda, mercadoria ou estrutura contratual sem consulta.
- O serviço de pagamento não substitui a negociação comercial nem comprova a entrega ou a qualidade de uma mercadoria.
Na conversa inicial, explique se você está pagando um fornecedor, recebendo de um comprador ou contratando um serviço. Informe também quem são as partes e qual documento sustenta a operação; isso evita pedir uma solução antes de definir o problema.
Veredito: considere a contratação para operações recorrentes, após confirmar o enquadramento e as condições da sua demanda.
2. Transferência bancária direta: melhor para manter o banco atual
A transferência bancária direta permite enviar ou receber recursos pela instituição com a qual a empresa já mantém relacionamento. É uma alternativa para quem prefere tratar a operação internacional dentro desse vínculo, desde que o banco ofereça o atendimento necessário.
Ela é um meio de movimentação financeira, não uma garantia sobre a execução do contrato comercial. Se o pagamento ocorrer antes da entrega, a transferência por si só não cria uma condição de liberação vinculada à mercadoria.
Melhor para: empresas que querem centralizar o atendimento no banco de relacionamento e conseguem conduzir a documentação exigida.
Pontos favoráveis:
- Permite tratar a operação com uma instituição já conhecida pela empresa.
- Mantém o diálogo comercial dentro do relacionamento bancário existente.
- Oferece um caminho direto quando o contrato prevê transferência entre as partes e o banco aceita a operação.
Limitações:
- O relacionamento existente não confirma, sozinho, atendimento a qualquer operação internacional.
- A transferência não verifica o cumprimento das obrigações de entrega do fornecedor.
Antes de escolher, peça ao banco que detalhe os dados exigidos e a forma de acompanhamento. Confira também como serão tratadas eventuais divergências no beneficiário ou na documentação, sem presumir que o processo será igual ao de uma transferência doméstica.
Veredito: escolha quando a manutenção do relacionamento bancário fizer sentido e o escopo da operação estiver confirmado.
3. Cobrança documentária: melhor para organizar documentos comerciais
Na cobrança documentária, bancos encaminham documentos comerciais ou financeiros conforme as instruções recebidas. A entrega dos documentos ao comprador segue as condições previstas na cobrança, como pagamento ou aceite, conforme a modalidade contratada.
Esse instrumento faz sentido em operações de mercadorias nas quais os documentos têm papel relevante na negociação. Não transforme a participação dos bancos em uma promessa de recebimento: a cobrança documentária não equivale a uma garantia bancária de pagamento.
Melhor para: exportadores e importadores que negociam mercadorias e precisam estruturar a apresentação e a entrega de documentos.
Pontos favoráveis:
- Estabelece instruções para o tratamento dos documentos pelos bancos envolvidos.
- Permite definir condições documentárias de acordo com a negociação comercial.
- Separa o encaminhamento dos documentos de uma simples troca informal entre comprador e vendedor.
Limitações:
- O banco não assume automaticamente o compromisso de pagar se o comprador não cumprir sua obrigação.
- A utilidade da estrutura depende dos documentos, do transporte e dos termos comerciais; não atende indistintamente a qualquer operação.
Antes de adotar a cobrança, alinhe com os responsáveis comerciais e logísticos o que cada documento representa. Um documento encaminhado pelo banco não deve ser interpretado como prova automática da qualidade do produto nem como controle suficiente sobre a retirada da carga.
Veredito: escolha para organizar o fluxo documentário quando as partes compreendem o risco de não pagamento que permanece.
4. Carta de crédito: melhor para compromisso bancário condicionado
A carta de crédito é um instrumento pelo qual um banco assume um compromisso de pagamento sujeito às condições estabelecidas. A apresentação de documentos conformes é central para esse funcionamento; o compromisso não equivale a uma inspeção física da mercadoria.
Para empresas da agropecuária, a avaliação deve começar pelo contrato e pelos documentos que efetivamente podem ser produzidos. Exigir um documento incompatível com a operação cria uma dificuldade que a existência da carta de crédito não resolve.
Melhor para: negociações em que as partes precisam de compromisso bancário vinculado a condições documentárias definidas.
Pontos favoráveis:
- Formaliza condições para apresentação de documentos e pagamento.
- Introduz um compromisso bancário conforme os termos do instrumento.
- Permite alinhar requisitos documentais antes da execução da operação comercial.
Limitações:
- Divergências entre os documentos e as condições da carta exigem tratamento específico.
- A conformidade documental não comprova, por si só, a qualidade ou o estado físico da mercadoria.
A equipe financeira não deve analisar a carta isoladamente. Comercial, logística e os responsáveis pela documentação precisam verificar se conseguem cumprir as exigências negociadas, inclusive quando há certificados ou documentos emitidos por terceiros.
Não presuma que um prestador de pagamentos oferece emissão, confirmação ou assessoria em carta de crédito. Esses serviços precisam de confirmação expressa antes de entrar na comparação.
Veredito: escolha quando o compromisso bancário documentário for uma necessidade do contrato e houver capacidade de cumprir suas condições.
Como a seleção foi organizada
A ordem prioriza o público desta página: empresas brasileiras com transações internacionais recorrentes. Primeiro aparece o atendimento para pagamentos e recebimentos; depois, a manutenção do relacionamento bancário; por fim, os instrumentos voltados à organização e ao compromisso documentário.
A seleção não representa um teste de desempenho nem uma classificação por condições comerciais. Em 2026, o critério decisivo continua sendo a correspondência entre o serviço contratado e a operação que sua empresa precisa executar.
Como preparar a contratação
Organize a análise em 3 blocos de informações: operação, documentos e atendimento. Essa preparação ajuda você a solicitar uma proposta específica, em vez de uma resposta genérica sobre enviar dinheiro ao exterior.
Operação
Descreva o motivo do pagamento ou recebimento, as partes envolvidas, o país e a moeda negociada. Diferencie compra de mercadoria, contratação de serviço e movimentação de capital; cada situação exige análise própria.
Uma importação de equipamento e um empréstimo recebido do exterior não devem ser apresentados como o mesmo pedido. A entrada ou saída de dinheiro é apenas parte da descrição.
Documentos
Reúna o contrato, a fatura comercial quando aplicável e os dados do pagador ou beneficiário. Verifique se nomes, finalidade e valores correspondem ao que foi negociado, sem tratar essa relação inicial como uma lista definitiva de exigências.
Se a operação envolver mercadorias, alinhe a documentação com os responsáveis pela importação ou exportação. Se envolver serviços, descreva o serviço e o vínculo contratual, em vez de adaptar documentos de uma compra de produtos.
Atendimento
Pergunte quem recebe dúvidas e como você será informado sobre pendências. Confirme também quais etapas cabem à sua empresa e quais estão incluídas no serviço proposto.
Faça 2 conferências internas: uma antes de solicitar a proposta e outra antes de autorizar a operação. Na primeira, revise o enquadramento; na segunda, confirme documentos, dados bancários e condições aceitas.
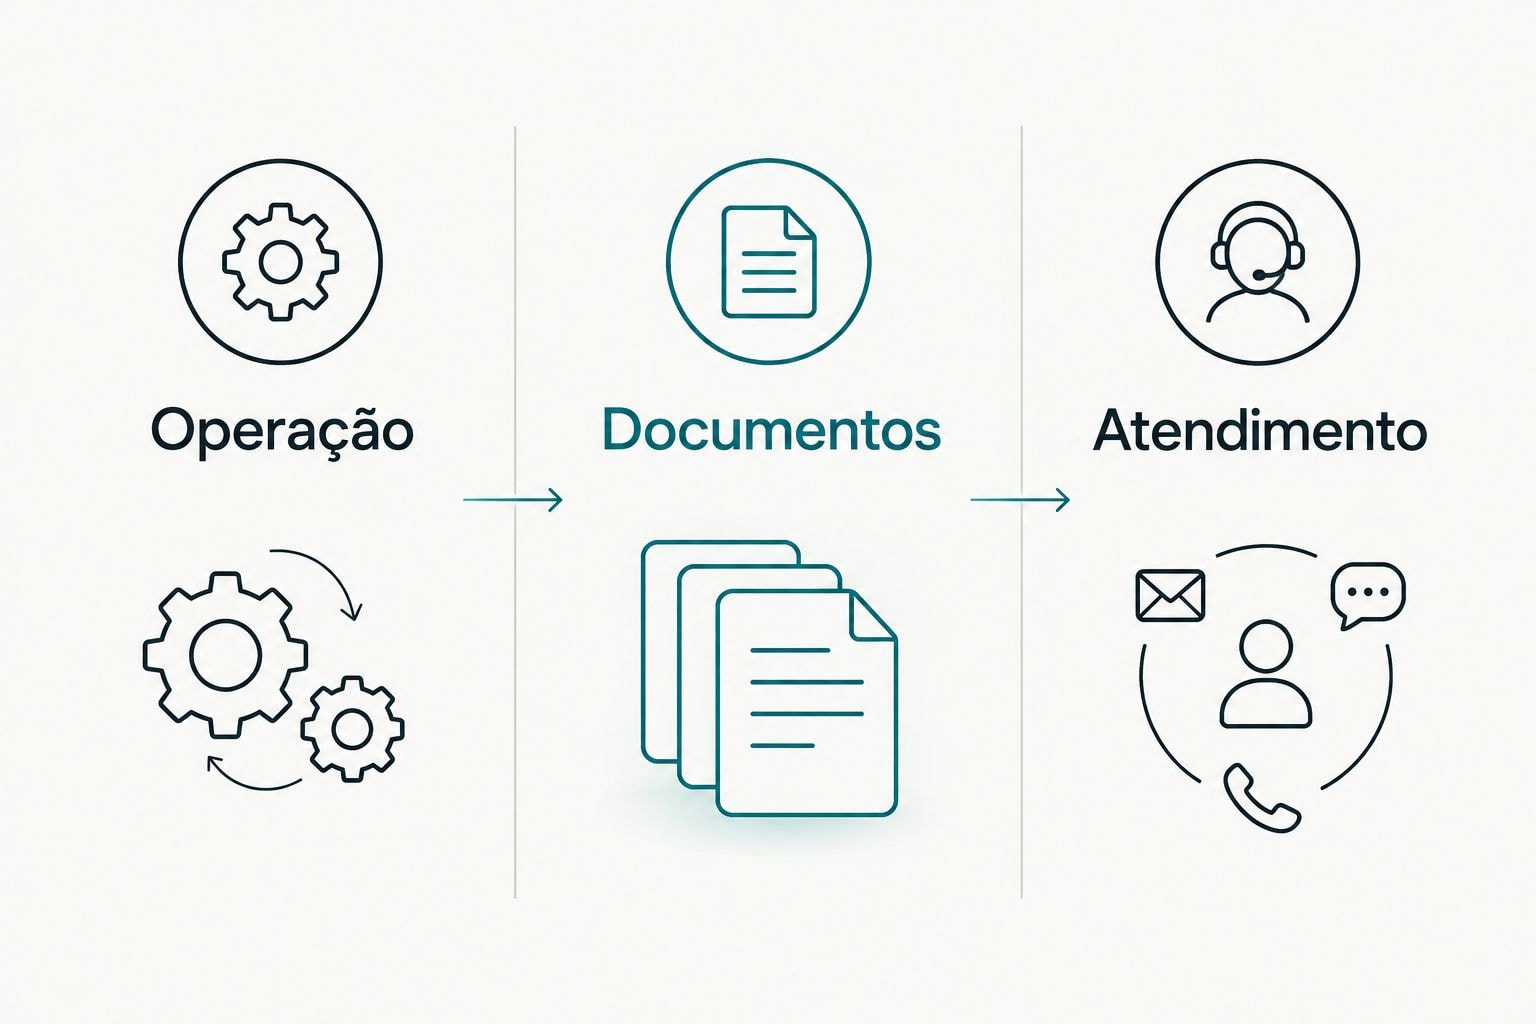
Para suas operações de 2026, mantenha esse roteiro como preparação, não como substituto das exigências informadas pelo prestador. Mudanças no contrato ou no beneficiário exigem nova conferência antes da autorização.
Qual opção escolher para sua empresa?
A SwapOne Payments é indicada para empresas que buscam pagamentos e recebimentos internacionais recorrentes com suporte humano. Comece apresentando a operação à equipe e confirmando o escopo do atendimento, sem presumir serviços não informados.
Se a prioridade for manter o banco atual, avalie a transferência bancária direta. Quando a negociação depender de documentos ou de compromisso bancário condicionado, analise cobrança documentária ou carta de crédito com os responsáveis pela estrutura. Não tente resolver uma exigência contratual apenas trocando o aplicativo de envio.
FAQ
Qual é o melhor pagamento internacional para agropecuária?
A melhor opção depende da operação e das condições do contrato. Para pagamentos e recebimentos recorrentes, compare o atendimento e a documentação; para exigências documentárias, avalie o instrumento adequado com as partes envolvidas.
Posso pagar um fornecedor estrangeiro pelo banco da empresa?
Sim, desde que o banco ofereça o serviço e aceite a operação apresentada. Confirme a documentação, os dados do beneficiário e as condições antes de autorizar o envio.
A cobrança documentária garante que o exportador vai receber?
Não. A cobrança documentária organiza o tratamento dos documentos conforme instruções, mas não representa compromisso bancário de pagamento caso o comprador não cumpra sua obrigação.
A carta de crédito garante a qualidade da mercadoria?
Não. A carta de crédito estabelece um compromisso bancário sujeito a condições documentárias; a conformidade dos documentos não equivale à inspeção da qualidade física da mercadoria.
Quais documentos preciso para um pagamento internacional no agro?
A relação depende da finalidade e das exigências aplicáveis à operação. Prepare o contrato, a fatura comercial quando aplicável e os dados das partes, e solicite ao prestador a lista específica para o seu caso.
Receber por uma exportação é igual a receber um empréstimo estrangeiro?
Não. Exportação e empréstimo têm naturezas diferentes e precisam de análise própria de documentação e obrigações. Não classifique a operação apenas como uma entrada de dinheiro do exterior.
É possível usar uma plataforma e continuar com suporte humano?
Sim. A SwapOne Payments permite utilizar a plataforma por conta própria com suporte humano disponível, além do contato com a equipe. Confirme com o atendimento o escopo necessário para a sua operação.
Um último cuidado
Documento correto não é sinônimo de mercadoria correta. Essa distinção é especialmente importante quando a negociação envolve instrumentos documentários: o tratamento dos documentos não substitui as condições de qualidade, inspeção e responsabilidade previstas no contrato.
Antes de fechar sua próxima operação em 2026, peça ao financeiro e ao comercial que respondam separadamente: quem paga, sob quais condições e como será verificado o cumprimento da entrega? Se as respostas não coincidirem, ajuste a negociação antes de escolher o canal de pagamento.