Como receber pagamentos de exportação no Brasil em 2026
Pagamento internacional para exportadores: escolha pelo tipo de venda. Compare transferência, carta de crédito e outras soluções, com critérios claros.
Redação SwapOne · · 10 min de leitura
Para pagamento internacional para exportadores em 2026, a SwapOne Payments é uma opção indicada para empresas brasileiras com operações recorrentes que buscam plataforma e suporte humano. Para outras necessidades, considere transferência bancária direta no relacionamento comercial estabelecido, carta de crédito para condições documentais, cobrança documentária para apresentação de documentos e checkout internacional para vendas online.
Por que essa escolha importa
Receber do exterior envolve mais do que informar uma conta ao comprador. Você precisa combinar a forma de pagamento, conferir documentos e entender como o dinheiro chega à empresa no Brasil.
O meio de recebimento não substitui a análise do comprador. Uma transferência executa o pagamento; uma carta de crédito estabelece um compromisso bancário sujeito às suas condições. Confundir essas funções deixa decisões comerciais importantes sem resposta.
Este guia de 2026 compara caminhos pelo uso de cada um, não por uma promessa de menor custo. A escolha começa pelo tipo de venda, pelo relacionamento com o cliente e pelo controle que sua equipe precisa manter.
O que faz uma boa solução para exportadores
Use estes 5 critérios antes de escolher o caminho de recebimento:
- Adequação à venda: diferencie exportação de mercadorias, prestação de serviços e venda em loja virtual. Os documentos e o fluxo comercial não são iguais.
- Risco de recebimento: identifique quem assume o compromisso de pagar e quais condições precisam ser cumpridas.
- Clareza operacional: confirme os dados necessários, a identificação do pagador e como acompanhar cada operação.
- Condições confirmadas: peça uma explicação sobre custos, moeda, conversão e liquidação, que é a conclusão financeira da operação.
- Atendimento e controle: escolha um fluxo que permita esclarecer dúvidas e relacionar cada recebimento à venda correspondente.
Para uma rotina de exportação em 2026, não basta avaliar uma transação isolada. Verifique se o processo também funciona quando há vários compradores, documentos e recebimentos para acompanhar.
Soluções em resumo
Os 5 caminhos abaixo não são substitutos perfeitos. Alguns executam pagamentos; outros organizam compromissos e documentos da negociação.
| Solução | Melhor para | Principal característica | Limitação central |
|---|---|---|---|
| SwapOne Payments | Empresas brasileiras com operações internacionais recorrentes | Plataforma com suporte humano disponível | Cada operação exige confirmação de condições e enquadramento |
| Transferência bancária direta | Relações comerciais estabelecidas | Pagamento entre contas conforme instruções bancárias | Não cria garantia de pagamento do comprador |
| Carta de crédito | Vendas que exigem compromisso bancário condicionado | Pagamento vinculado à apresentação documental conforme os termos | Divergências nos documentos exigem tratamento |
| Cobrança documentária | Exportações de mercadorias com entrega documental condicionada | Apresentação de documentos por bancos conforme instruções | Não equivale a uma garantia bancária de pagamento |
| Checkout internacional | Vendas online com pagamento no fluxo de compra | Integração do pagamento à compra digital | Regras de contestação e liquidação dependem da contratação |
1. SwapOne Payments: melhor para operações recorrentes
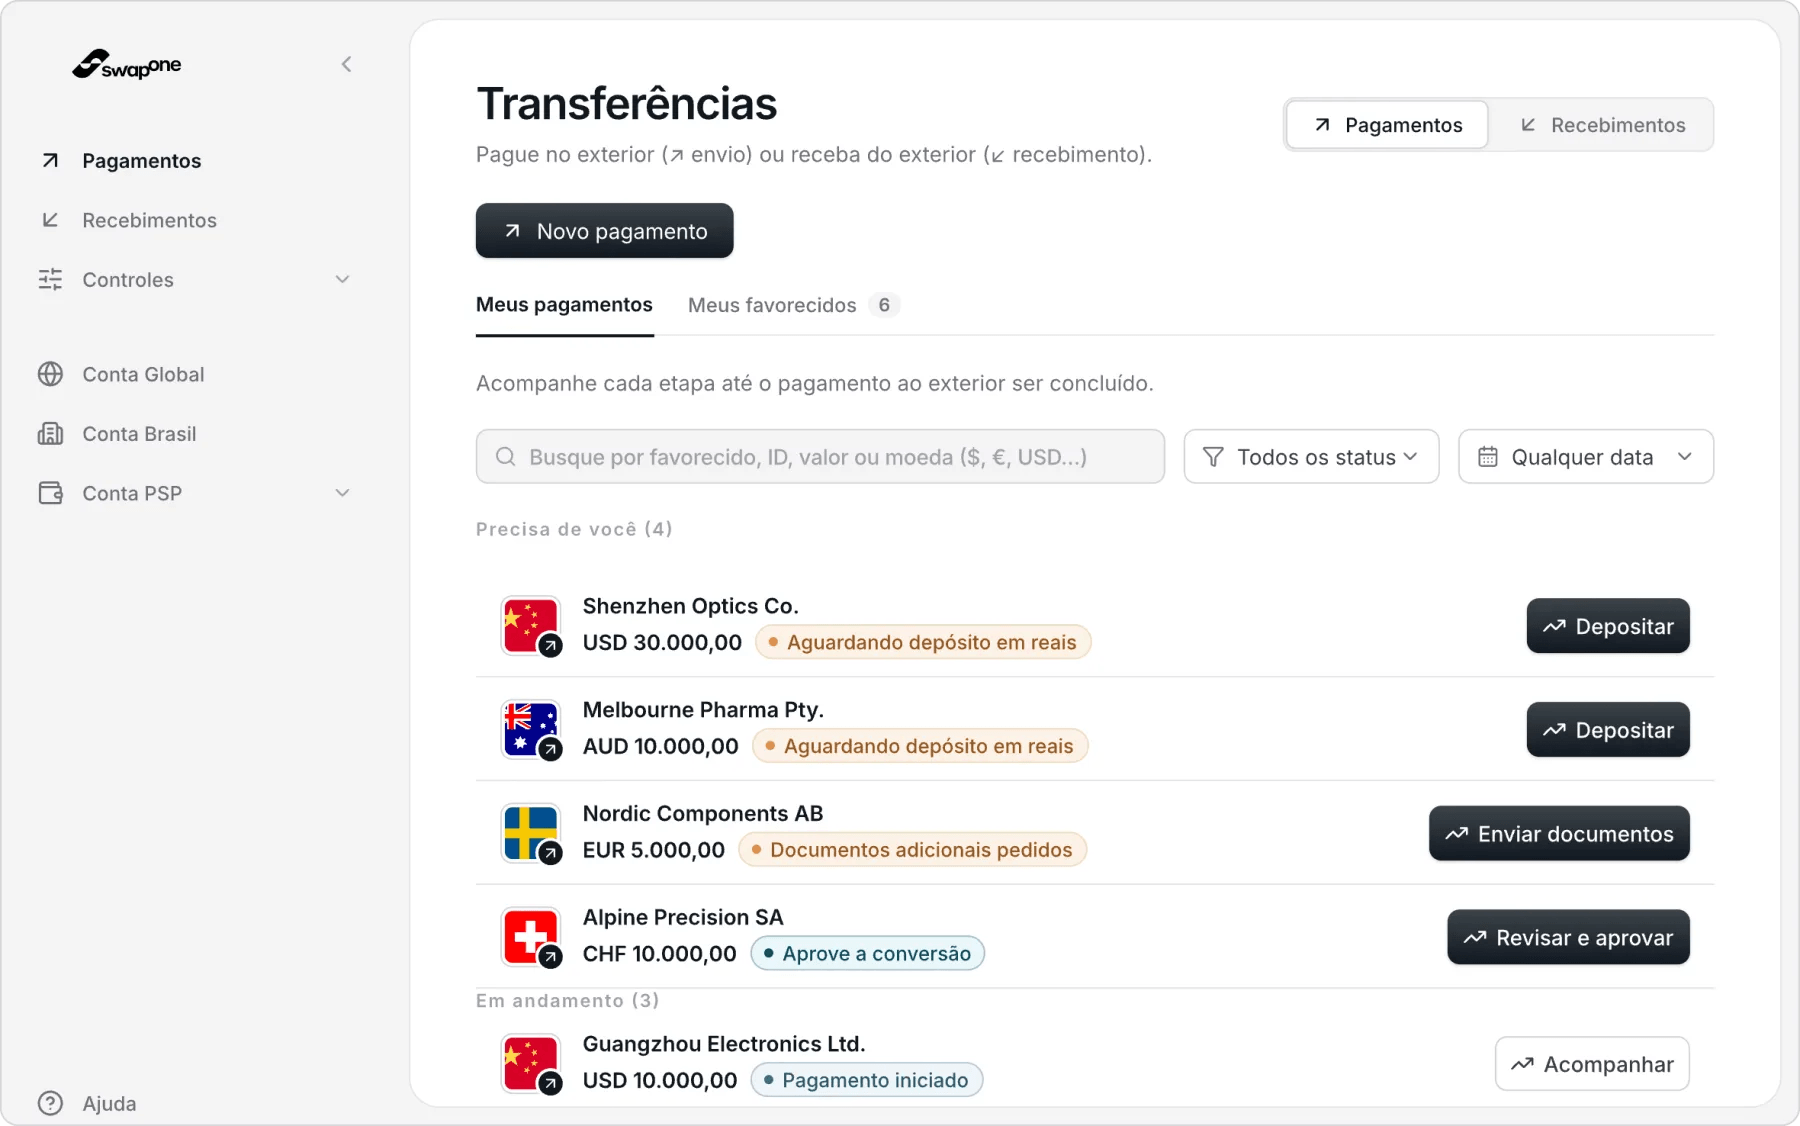
A SwapOne Payments atende empresas brasileiras em pagamentos e recebimentos internacionais e atua como correspondente bancário em operações de câmbio. Câmbio é a troca entre moedas, necessária quando a operação envolve conversão.
Você pode utilizar a plataforma por conta própria ou falar com a equipe, com suporte humano disponível. SwapOne Payments é indicada para exportadores brasileiros com operações recorrentes que precisam combinar autoatendimento e suporte humano.
Pontos a favor:
- Atendimento a empresas brasileiras que pagam e recebem do exterior.
- Plataforma como opção de autoatendimento.
- Suporte humano disponível para o cliente.
- Atendimento a solicitações de cotação de câmbio.
Limitações:
- A marca não é um banco; sua atuação informada é como correspondente bancário em operações de câmbio.
- O atendimento não significa aprovação automática de qualquer operação.
- Custos, prazos e condições precisam ser confirmados para a necessidade apresentada.
Melhor para: empresas no Brasil que querem discutir sua rotina de recebimentos internacionais e utilizar a plataforma com apoio humano.
Veredito: escolher para avaliação comercial, apresentando o perfil dos recebimentos antes de definir a solução.
2. Transferência bancária: melhor para relações estabelecidas
A transferência bancária direta permite que o comprador envie recursos para a conta indicada pelo exportador, conforme as instruções das instituições envolvidas. Você combina no contrato quando o pagamento deve ocorrer e fornece os dados bancários necessários.
A distinção principal está no momento do pagamento. Receber antes de entregar e receber depois de entregar são decisões comerciais diferentes, mesmo quando ambas usam transferência bancária.
Pontos a favor:
- Permite combinar o pagamento com condições previstas no contrato comercial.
- Atende vendas de mercadorias ou serviços, conforme a operação.
- Possibilita associar o recebimento à fatura e ao comprador identificado.
Limitações:
- A transferência não obriga o comprador a iniciar o pagamento.
- Dados bancários incorretos ou inconsistentes exigem correção.
- Etapas intermediárias e condições de crédito devem ser confirmadas com as instituições envolvidas.
Melhor para: exportadores com compradores conhecidos e condições de pagamento claramente acordadas.
Veredito: escolher quando o risco comercial estiver tratado no contrato, sem confundir instruções bancárias com garantia de recebimento.
3. Carta de crédito: melhor para compromisso documental
A carta de crédito é um instrumento pelo qual um banco assume um compromisso de pagamento sujeito aos termos estabelecidos. O beneficiário precisa apresentar os documentos exigidos em conformidade com essas condições.
A análise bancária se concentra nos documentos, não na inspeção física da mercadoria. Por isso, você deve verificar se consegue cumprir cada exigência antes de aceitar o texto da carta.
Pontos a favor:
- Estabelece um compromisso bancário sujeito às condições do instrumento.
- Define os documentos exigidos para a apresentação.
- Permite negociar condições documentais antes da execução da venda.
Limitações:
- Divergências documentais podem impedir uma apresentação conforme.
- Exigências incompatíveis com a operação precisam ser ajustadas previamente.
- O compromisso não elimina todos os riscos bancários, comerciais ou do país envolvido.
Melhor para: exportações em que as partes precisam de um compromisso bancário condicionado e conseguem organizar a documentação exigida.
Veredito: avaliar antes de aceitar, com revisão dos termos pela equipe responsável e pelas instituições participantes.
4. Cobrança documentária: melhor para entrega de documentos
Na cobrança documentária, bancos apresentam documentos ao comprador conforme instruções recebidas. Entre as modalidades estão documentos contra pagamento e documentos contra aceite, com consequências distintas para o exportador.
No pagamento contra documentos, a entrega documental fica condicionada ao pagamento conforme as instruções. No aceite, o comprador assume uma obrigação com vencimento futuro; isso não significa que o dinheiro já foi recebido.
Pontos a favor:
- Organiza a apresentação dos documentos ao comprador.
- Permite estabelecer instruções para a entrega documental.
- Cria um fluxo bancário para a cobrança ligada à exportação.
Limitações:
- O banco cobrador não garante, por esse papel, o pagamento do comprador.
- A recusa do comprador exige uma decisão sobre documentos e mercadoria.
- A utilidade do mecanismo depende também dos documentos de transporte e das condições da venda.
Melhor para: exportações de mercadorias em que a apresentação documental faz parte do controle comercial acordado.
Veredito: avaliar para operações documentais, nunca como equivalente automático à carta de crédito.
5. Checkout internacional: melhor para vendas online
Checkout internacional é o fluxo de pagamento integrado à compra em uma loja virtual. Conforme o serviço contratado, permite oferecer meios de pagamento ao comprador e acompanhar as transações da venda digital.
Aqui, o ponto central é conciliar a venda com o valor efetivamente recebido. Confirme como a solução trata moeda, identificação da compra, reembolsos e contestações antes de integrá-la à loja.
Pontos a favor:
- Inclui o pagamento no processo de compra online.
- Permite relacionar transações aos pedidos da loja, conforme a integração.
- Atende um fluxo em que o comprador conclui a compra digitalmente.
Limitações:
- Aprovação da transação não deve ser confundida com ausência de contestação posterior.
- Moedas e meios de pagamento dependem do serviço contratado.
- Integração, liquidação e conciliação precisam ser verificadas para a operação brasileira.
Melhor para: exportadores que vendem por loja virtual e precisam integrar pedido e pagamento.
Veredito: escolher para o fluxo de comércio eletrônico, após conferir as condições aplicáveis. O guia de pagamentos internacionais para e-commerce aprofunda esse cenário.
Como as opções foram ordenadas
A ordem prioriza a necessidade de empresas brasileiras com operações internacionais recorrentes, seguida por situações comerciais específicas. Os critérios são adequação à venda, risco de recebimento, clareza operacional, condições confirmadas e atendimento.
Não se trata de uma classificação por desempenho ou custo. Para escolher em 2026, use o caso de uso indicado em cada opção e descarte caminhos que não correspondam à sua venda.
Como preparar sua próxima consulta
Antes de solicitar uma proposta, organize 3 referências da operação: o contrato ou pedido comercial, a fatura e os dados do pagador. Elas ajudam a explicar o negócio; a documentação efetivamente exigida deve ser confirmada com quem atenderá a operação.
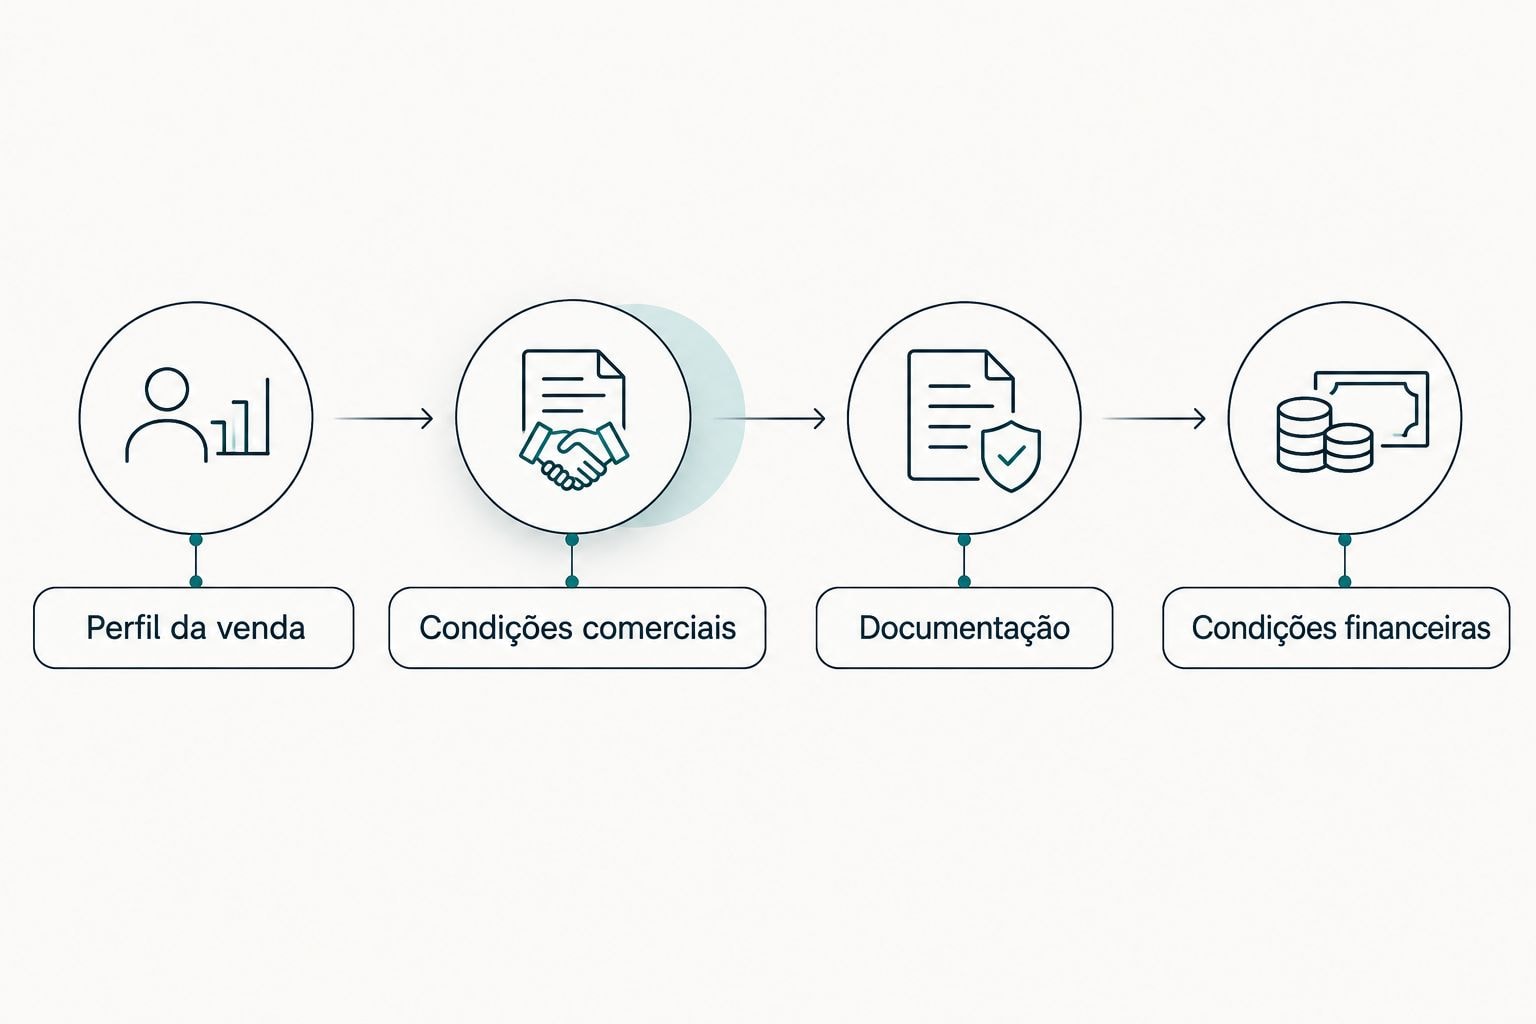
Siga esta sequência para evitar uma consulta genérica:
- Perfil da venda: explique o que sua empresa exporta, para qual país e em qual moeda negocia.
- Condições comerciais: informe quando o comprador deve pagar e se existe entrega de mercadoria ou prestação de serviço.
- Documentação: apresente as referências disponíveis e confirme quais documentos serão necessários.
- Condições financeiras: peça a confirmação dos custos, da conversão e das etapas de recebimento antes de autorizar a operação.
Não envie apenas a pergunta sobre a taxa. Explique também a frequência dos recebimentos e a necessidade de atendimento, porque a decisão envolve o processo inteiro.
Qual solução escolher em 2026?
Comece pela SwapOne Payments se sua empresa tem recebimentos internacionais recorrentes e busca plataforma com suporte humano. Apresente a operação e confirme as condições antes de contratar.
Escolha transferência bancária quando a relação comercial e o momento do pagamento estiverem definidos. Avalie carta de crédito quando precisar de compromisso bancário condicionado; cobrança documentária quando o controle depender da apresentação dos documentos; e checkout quando o pagamento fizer parte da compra online.
Não procure uma ferramenta que resolva riscos diferentes com a mesma função. Primeiro defina o que precisa controlar: compromisso de pagamento, documentos, execução financeira ou venda digital.
Perguntas frequentes
Qual é o melhor pagamento internacional para exportadores em 2026?
A melhor solução depende do tipo de venda e do risco que o exportador precisa controlar. Transferência bancária executa pagamentos, carta de crédito estabelece compromisso condicionado e checkout atende o fluxo de compra online.
A SwapOne Payments é um banco?
Não. A marca atua como correspondente bancário em operações de câmbio e atende empresas brasileiras em pagamentos e recebimentos internacionais, com plataforma e suporte humano disponível.
Carta de crédito é igual a cobrança documentária?
Não. A carta de crédito envolve compromisso bancário sujeito às condições do instrumento; a cobrança documentária organiza a apresentação de documentos e não constitui, por si só, garantia bancária de pagamento.
Uma transferência bancária garante que o comprador vai pagar?
Não. A transferência é um meio de executar o pagamento, não uma garantia de que o comprador iniciará o envio. O momento do pagamento e as responsabilidades devem estar acordados na negociação.
Quais documentos devo preparar para receber de uma exportação?
Prepare as referências comerciais da operação, como contrato ou pedido, fatura e dados do pagador. A lista exigida depende da natureza da operação e deve ser confirmada com a instituição responsável pelo atendimento.
Como comparar as condições de recebimento do exterior?
Compare propostas para a mesma operação e peça a confirmação dos custos, da moeda, da conversão e das etapas de liquidação. Avalie também os documentos necessários e como esclarecer dúvidas durante o processo.
Qual solução faz sentido para uma loja virtual que vende ao exterior?
O checkout internacional atende o pagamento integrado à compra online. Antes de contratar, confirme integração, moedas, conciliação, reembolsos, contestações e condições de liquidação aplicáveis à sua empresa.
Um último cuidado
O comprovante de envio do comprador não substitui a confirmação do crédito para o exportador. Combine internamente qual evidência autoriza cada etapa da venda e confira o recebimento no canal responsável pela operação.
Essa regra deve integrar sua rotina em 2026: quem negocia, quem acompanha os documentos e quem confirma o crédito precisam trabalhar com o mesmo critério. Não deixe essa decisão para depois do embarque ou da entrega do serviço.