Como pagar serviços no exterior sendo uma PME em 2026
Para pagar serviços no exterior, sua PME deve escolher pelo fluxo. Compare atendimento especializado, banco, cartão e plataforma, com cuidados práticos.
Redação SwapOne · · 11 min de leitura
Para uma PME com pagamentos internacionais recorrentes, a SwapOne Payments é a opção indicada quando você precisa de apoio humano para entender a operação. O banco com relacionamento empresarial atende quem quer concentrar a rotina financeira; o cartão corporativo serve para serviços cobrados por cartão; e a plataforma intermediadora faz sentido quando a contratação acontece dentro dela. Em 2026, escolha pelo fluxo do serviço, não apenas pela conversão da moeda.
Por que essa escolha importa
Pagar uma consultoria estrangeira não é o mesmo que renovar uma assinatura de software. A contratação, os documentos e o modo como o fornecedor cobra mudam; por isso, uma solução adequada para uma despesa não resolve necessariamente a outra.
Separe a decisão em duas partes: como cumprir a obrigação com o fornecedor e como registrar corretamente a operação na empresa. O canal de pagamento resolve a movimentação financeira, mas não substitui o contrato nem a análise contábil e tributária.
Para uma PME, essa separação ajuda a organizar aprovações, evitar pagamentos com dados divergentes e identificar pendências antes do vencimento.
O que faz uma boa opção para pagar serviços no exterior
Use estes critérios antes de comparar os canais em 2026:
- Compatibilidade com a cobrança: o fornecedor recebe por transferência, cartão ou saldo dentro de uma plataforma? Comece pelo que ele efetivamente aceita.
- Entendimento da operação: a documentação precisa explicar o serviço, as partes envolvidas e a obrigação que será paga.
- Clareza das condições: confira conversão da moeda, tarifas, tributos informados e eventuais despesas de intermediários antes de autorizar.
- Comprovação e conciliação: verifique quais registros estarão disponíveis para relacionar contratação, pagamento e lançamento contábil.
- Atendimento e recorrência: avalie como você esclarece dúvidas e trata alterações de dados, cobranças repetidas ou pagamentos devolvidos.
Não escolha apenas pela tela mais simples. O melhor canal é aquele que aceita a operação e permite que sua empresa entenda o que está autorizando.
Opções em resumo
| Opção | Melhor para | Principal característica | Limitação a considerar |
|---|---|---|---|
| SwapOne Payments | PME com pagamentos recorrentes que precisa de orientação | Atendimento em pagamentos internacionais, com plataforma e suporte humano | Cada demanda exige avaliação e confirmação das condições |
| Banco com relacionamento empresarial | Empresa que busca concentrar a rotina financeira | Uso do relacionamento bancário já existente | O atendimento e as exigências dependem da instituição |
| Cartão corporativo | Assinaturas e cobranças que aceitam cartão | Pagamento pelo fluxo de cobrança do fornecedor | Depende de aceitação, limite e regras do emissor |
| Plataforma intermediadora | Serviço contratado dentro de um ambiente intermediado | Contratação e pagamento ligados ao mesmo ambiente | Depende das regras de uso, cobrança e documentação da plataforma |
1. SwapOne Payments: melhor para recorrência com apoio humano
A SwapOne Payments atende empresas brasileiras em pagamentos e recebimentos internacionais e solicitações de cotação, atuando como correspondente bancário em operações de câmbio. Câmbio é a conversão entre moedas necessária em determinadas operações internacionais.
Você pode conversar com a equipe ou utilizar a plataforma por conta própria, com suporte humano disponível. Essa combinação atende a PME que quer autonomia sem abrir mão de esclarecer a documentação e as particularidades do pagamento.
Melhor para: empresas brasileiras com transações internacionais recorrentes e necessidade de acompanhamento próximo.
Pontos a favor:
- Atendimento voltado a pagamentos e recebimentos internacionais.
- Possibilidade de conversar com a equipe sobre a demanda.
- Plataforma de autoatendimento com suporte humano disponível.
Pontos de atenção:
- A análise da demanda não representa garantia de viabilidade de qualquer operação.
- Condições, documentação e prazo precisam ser confirmados antes da contratação.
- O atendimento ao pagamento não substitui a análise tributária da empresa.
Na primeira conversa, explique o serviço, o país do fornecedor, a moeda de cobrança e a frequência prevista. Envie a documentação comercial disponível e pergunte quais informações faltam para avaliar o pagamento.
Veredito: escolha quando sua prioridade é organizar pagamentos internacionais recorrentes com orientação humana.
2. Banco empresarial: melhor para concentrar a rotina financeira
O banco com o qual sua empresa já se relaciona é uma alternativa quando oferece o serviço necessário para aquela operação. Você mantém o contato financeiro dentro de um relacionamento existente, mas deve verificar como funciona o atendimento internacional.
Não presuma que o processo será igual ao de uma transferência doméstica. Pergunte sobre cadastro, documentos, autorização da operação e comprovantes antes de assumir um compromisso com o fornecedor.
Melhor para: PME que prioriza concentrar a movimentação financeira no banco atual.
Pontos a favor:
- Relacionamento empresarial já estabelecido.
- Possibilidade de integrar a decisão à rotina financeira existente.
- Canal conhecido pela equipe responsável pelas aprovações.
Pontos de atenção:
- Ter conta empresarial não comprova que toda operação internacional será atendida.
- Exigências e canais de atendimento variam conforme a instituição.
- O acesso ao banco não dispensa a conferência dos dados do beneficiário.
Compare a proposta completa. Se a instituição informar apenas a conversão da moeda, peça também as demais condições aplicáveis e esclareça como eventuais despesas no percurso serão tratadas.
Veredito: escolha quando a centralização financeira atende ao seu processo e o banco confirma o atendimento da operação.
3. Cartão corporativo: melhor para assinaturas cobradas por cartão
O cartão corporativo é uma alternativa para serviços cujo fornecedor aceita esse meio, como determinadas assinaturas de software e ferramentas digitais. A contratação continua exigindo identificação do serviço, autorização interna e documentação para a contabilidade.
Em 2026, trate cada renovação como uma obrigação da empresa, não como uma despesa sem responsável. Defina quem acompanha a assinatura, quem aprova alterações e quem verifica se o serviço continua necessário.
Melhor para: cobranças de serviços que aceitam cartão e se encaixam nas regras de uso da empresa.
Pontos a favor:
- Permite seguir o fluxo de cobrança por cartão oferecido pelo fornecedor.
- Reúne os lançamentos na fatura para conferência.
- Atende assinaturas com cobrança recorrente quando essa modalidade é aceita.
Pontos de atenção:
- Depende de aceitação do fornecedor, limite e autorização do emissor.
- Renovação automática exige acompanhamento para evitar cobranças indesejadas.
- A fatura não substitui a documentação que identifica o serviço contratado.
Confira a moeda apresentada na cobrança e as condições de conversão aplicáveis ao cartão. Se houver opção de cobrança em reais, não conclua que ela é melhor sem comparar as condições apresentadas.
Veredito: escolha para assinaturas compatíveis com cartão, com responsável definido e conciliação de cada cobrança.
4. Plataforma intermediadora: melhor para contratação dentro dela
Uma plataforma intermediadora conecta contratante e prestador e estabelece regras próprias para contratar e pagar pelo serviço. Essa alternativa faz sentido quando o trabalho já nasce nesse ambiente e o pagamento segue o fluxo previsto nele.
Leia as regras antes de contratar. Verifique quem emite o documento comercial, como o prestador aparece nos registros e quais procedimentos existem para contestar uma entrega ou corrigir uma cobrança.
Melhor para: contratação de profissionais ou serviços dentro de uma plataforma que intermedeia o pagamento.
Pontos a favor:
- Mantém contratação e pagamento no ambiente usado para negociar o trabalho.
- Permite consultar os registros que a plataforma disponibiliza.
- Oferece procedimentos definidos nos termos para tratar a relação intermediada.
Pontos de atenção:
- O uso fica sujeito às regras e aos meios de pagamento aceitos pela plataforma.
- Os documentos disponíveis precisam ser avaliados pela contabilidade.
- Não presuma que uma proteção anunciada cobre qualquer desacordo com o prestador.
Antes de levar o pagamento para fora desse ambiente, confira as regras contratuais. Também confirme se a mudança preserva os registros e as condições relevantes para sua contratação.
Veredito: escolha quando o serviço foi contratado na plataforma e suas regras atendem à necessidade da empresa.
Como preparar o pagamento em 5 etapas
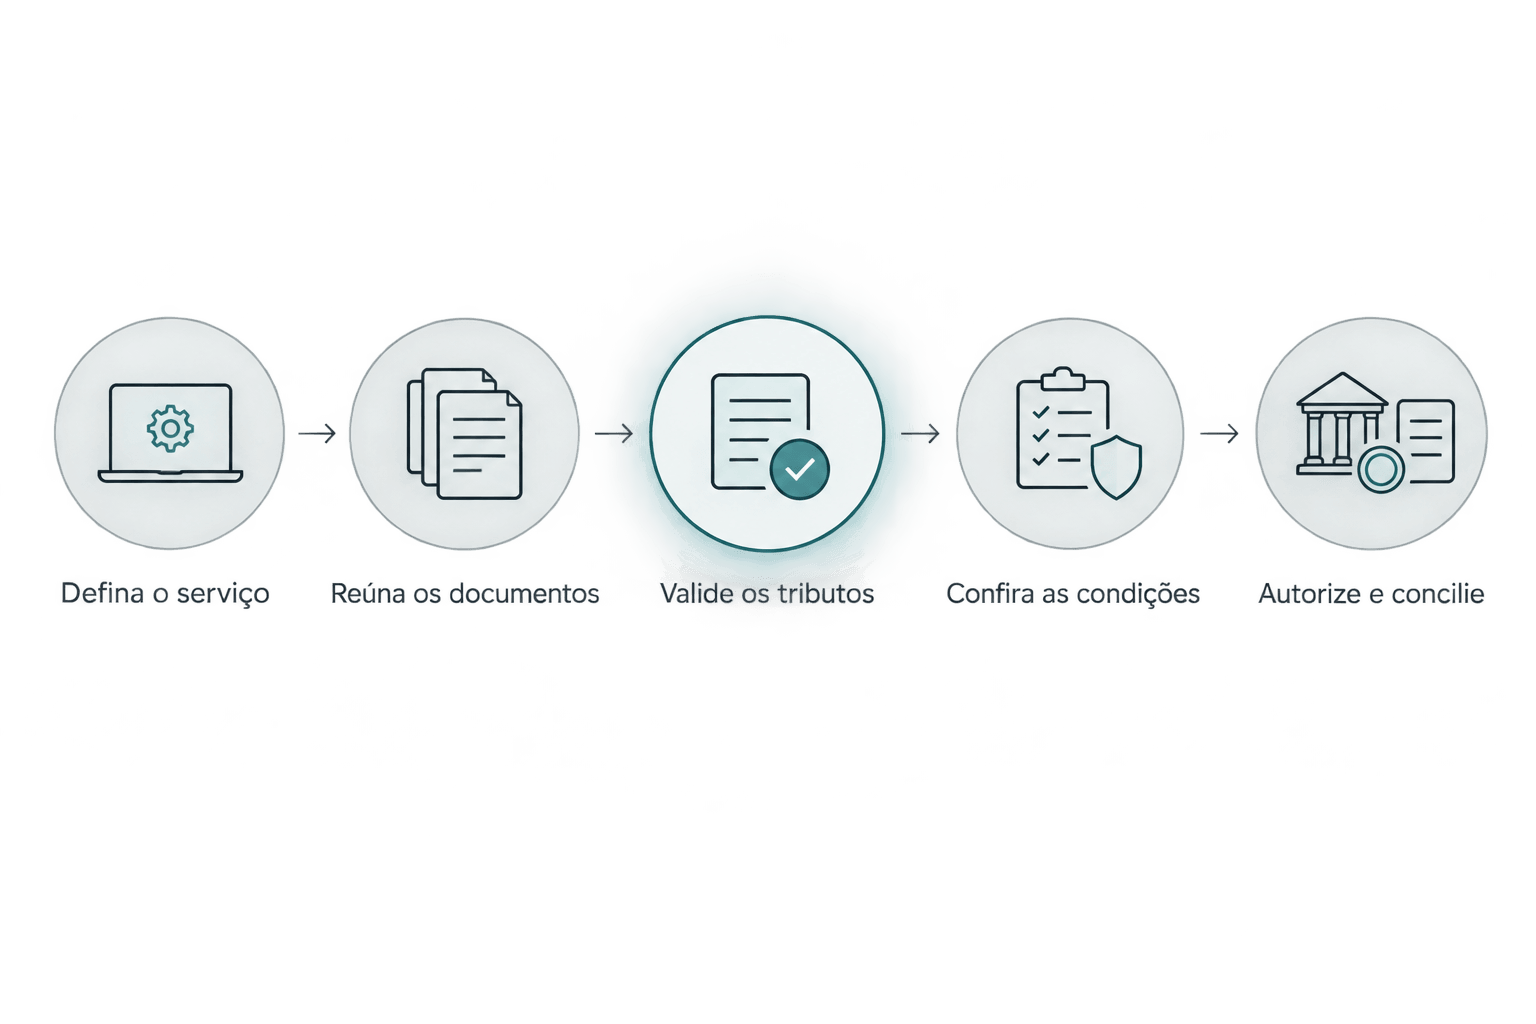
Independentemente do canal escolhido, organize a operação antes de solicitar a execução. Este roteiro para 2026 separa a contratação, a análise e a autorização, sem presumir que todos os serviços exigem os mesmos documentos.
Defina o serviço
Descreva o que sua empresa está comprando e quem receberá o pagamento. Evite descrições genéricas que não permitam relacionar a cobrança à contratação.
Reúna os documentos
Separe contrato ou proposta aceita, documento de cobrança e dados do beneficiário. A invoice é o documento comercial de cobrança emitido pelo fornecedor; confirme quais informações ela precisa conter para sua operação.
Valide os tributos
Peça à contabilidade que avalie a natureza do serviço e as obrigações aplicáveis. Não use o tratamento de outra contratação como resposta automática, mesmo que o país do fornecedor seja igual.
Confira as condições
Analise moeda, despesas informadas, dados bancários e previsão de processamento apresentada pelo prestador. Diferencie envio da ordem de pagamento e recebimento pelo beneficiário.
Autorize e concilie
Registre a aprovação interna e guarde os comprovantes junto aos documentos comerciais. Depois, confira se o pagamento foi associado à cobrança correta e encaminhe os registros à contabilidade.
Como controle interno, adote 3 conferências antes da autorização: identidade do beneficiário, correspondência entre serviço e cobrança e condições finais da operação. Se houver alteração de dados bancários, confirme a mudança por um contato já conhecido, independente da mensagem que trouxe a alteração.
O que perguntar sobre tributos e documentos
Não existe uma resposta tributária única para todo pagamento de serviço ao exterior. A análise depende da natureza da contratação e das regras aplicáveis ao caso; o canal escolhido não resolve essa classificação sozinho.
Leve estas perguntas à contabilidade:
- Como o serviço deve ser descrito e classificado?
- Quais tributos e obrigações acessórias se aplicam?
- O contrato define quem suporta os encargos da operação?
- Quais documentos precisam acompanhar o lançamento contábil?
- Existe alguma informação adicional necessária sobre o fornecedor?
Não confunda pagamento de serviço com aporte de capital ou empréstimo estrangeiro. São operações diferentes. A existência de uma contraparte no exterior não torna suas obrigações de informação automaticamente iguais.
Para sua rotina de 2026, recomenda-se separar 2 responsáveis internos: quem valida a contratação e quem autoriza o pagamento. A divisão é uma medida de controle sugerida, não uma exigência universal nem substituto das políticas da empresa.
Como a classificação foi definida
A ordem prioriza o público deste guia: PMEs brasileiras com operações internacionais recorrentes. Os critérios são compatibilidade com a cobrança, entendimento da operação, clareza das condições, documentação e atendimento.
Não há classificação por menor tarifa ou promessa de prazo. Cada opção ocupa um uso diferente: apoio especializado, centralização bancária, cobrança por cartão ou contratação intermediada. Se o fornecedor aceita apenas um desses meios, essa restrição vem antes da preferência da empresa.
Qual opção sua PME deve escolher?
Para pagamentos recorrentes que exigem esclarecimento sobre a operação, comece pela SwapOne Payments e apresente a demanda à equipe. Se o serviço é uma assinatura cobrada por cartão, avalie o cartão corporativo; se foi contratado em plataforma, examine primeiro as regras desse ambiente.
Em 2026, a decisão deve terminar com uma confirmação objetiva: sua empresa sabe quem recebe, por qual serviço, em qual moeda e sob quais condições? Sem essas respostas, não autorize o pagamento.
Perguntas frequentes
Qual é a melhor forma de uma PME pagar serviços no exterior?
A melhor forma depende do meio aceito pelo fornecedor e da necessidade de atendimento da empresa. Para recorrência com orientação humana, a SwapOne Payments atende demandas de pagamentos internacionais; cartão, banco e plataforma servem a fluxos distintos.
Uma PME pode pagar fornecedor estrangeiro com cartão corporativo?
Pode, quando o fornecedor aceita cartão e a operação atende às regras do emissor e da empresa. Confira limite, moeda da cobrança, condições de conversão e documentação do serviço.
A invoice basta para pagar um serviço no exterior?
A invoice não deve ser tratada como documento suficiente em todos os casos. A instituição responsável pelo pagamento e a contabilidade devem confirmar os documentos necessários para a operação.
Quais impostos incidem no pagamento de serviços ao exterior?
Os tributos dependem da natureza do serviço e das regras aplicáveis à contratação. Peça à contabilidade uma análise do caso antes de autorizar; trocar o canal de pagamento não elimina essa avaliação.
Como comparar as condições de um pagamento internacional?
Compare a mesma obrigação, na mesma moeda, considerando todas as despesas informadas. Confira também documentação, atendimento, previsão de processamento e tratamento de eventuais devoluções.
Posso usar minha conta pessoal para pagar um serviço da empresa?
Prefira manter o pagamento empresarial identificado e documentado em nome da empresa. Antes de usar recursos pessoais, valide com a contabilidade o tratamento e os registros necessários.
Pagar um serviço no exterior exige declaração de investimento estrangeiro?
Pagar um serviço não transforma a operação em investimento estrangeiro. A obrigação deve ser analisada conforme a natureza efetiva da transação, sem aplicar regras de aportes ou empréstimos automaticamente.
Um último cuidado
O nome comercial do fornecedor nem sempre é o nome que aparece como beneficiário. Se houver diferença entre contrato, cobrança e dados de recebimento, peça uma explicação documentada antes de pagar.
Não tente resolver a divergência preenchendo o campo com o nome que parece mais provável. Confirme quem é a parte contratada e quem está autorizado a receber: essa conferência conecta o pagamento ao serviço que sua empresa comprou.